¿Alguien sabe cuándo entra en vigor VeriFactu? ¿Qué empresas están obligadas a la nueva facturación electrónica? Si te has hecho estas preguntas, no eres el único: en pocos meses las fechas han cambiado varias veces y es fácil perderse. Por eso en RACONVAL seguimos de cerca cada novedad legal y la traducimos a lo que de verdad importa: qué tienes que hacer tú y cuándo.
Lo primero que conviene aclarar es que VeriFactu y la factura electrónica no son lo mismo, aunque se mencionen siempre juntas.
VeriFactu: tu programa de facturación, bajo control
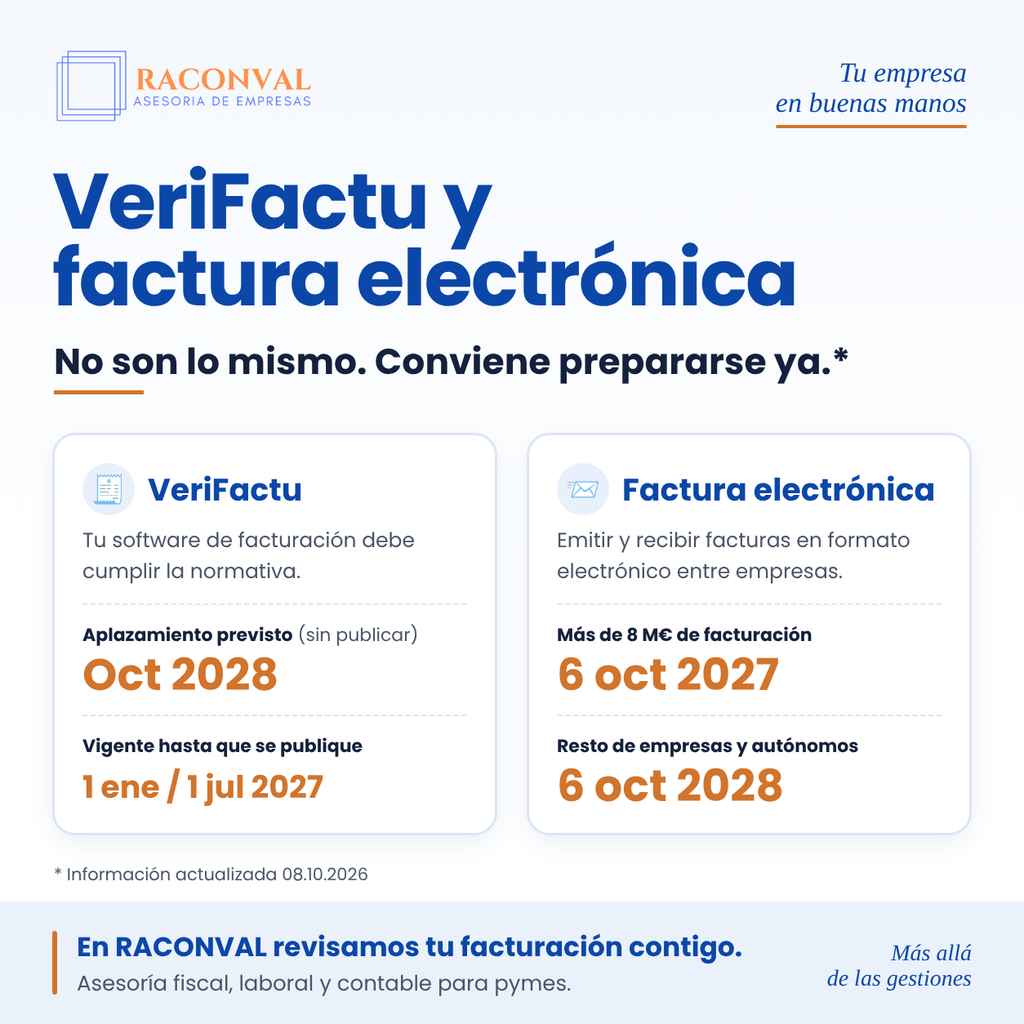
VeriFactu afecta al software con el que emites tus facturas. La idea es que ese programa garantice que las facturas no se pueden alterar y que queden registradas de forma segura, con posibilidad de enviarlas a la Agencia Tributaria. No cambia el formato de tu factura: cambia lo que tiene que cumplir el programa que la genera.
Las fechas que están vigentes hoy son el 1 de enero de 2027 para las empresas que tributan en el Impuesto sobre Sociedades y el 1 de julio de 2027 para autónomos y el resto de obligados. Sin embargo, Hacienda ha comunicado que prevé aplazar la entrada en vigor hasta octubre de 2028. Esa modificación todavía no está publicada en el BOE, así que hasta que lo esté, las fechas oficiales siguen siendo las de 2027. Nosotros estaremos pendientes para avisarte en cuanto cambie algo.
Factura electrónica entre empresas: ya hay calendario
Aquí sí hay fechas firmes. El 5 de octubre de 2026 se publicó en el BOE la Orden HAC/1028/2026, que regula la solución pública de facturación electrónica prevista en el Real Decreto 238/2026 y pone en marcha los plazos. La obligación se aplicará de forma progresiva: el 6 de octubre de 2027 para las empresas y profesionales que hayan superado los 8 millones de euros de operaciones el año anterior, y el 6 de octubre de 2028 para todos los demás, incluidos autónomos y pymes.
Afecta a las facturas que emite una empresa o profesional cuando el cliente también es una empresa o profesional establecido en España. Es decir, la facturación entre empresas, no la que se hace a particulares. Las facturas tendrán que emitirse en un formato electrónico estructurado y podrán gestionarse a través de plataformas privadas o de la solución pública de la Agencia Tributaria. Si no usas la solución pública, habrá que enviarle también una copia electrónica de cada factura. Además, habrá que informar de cuándo una factura se acepta o se rechaza y de cuándo se paga por completo. La norma contempla algunas excepciones, como determinadas operaciones con factura simplificada.
Entonces, ¿qué hago ahora?
Aunque las fechas más cercanas están a más de un año, no es buena idea dejarlo para el final. Cambiar de programa de facturación o de forma de trabajar con prisa suele salir más caro y generar más errores. Un buen primer paso es preguntar a tu proveedor de software si su programa cumplirá la normativa y pedirle por escrito la declaración responsable que los fabricantes tendrán que emitir. Después, conviene repasar cómo emites y recibes hoy tus facturas y cuántas de ellas son entre empresas.
Recuerda
Estas normas han cambiado y pueden volver a cambiar. Lo importante es no tomar decisiones con información desfasada. En RACONVAL revisamos la facturación de nuestros clientes y les avisamos de cada novedad a tiempo, para que ninguna fecha les pille por sorpresa. Si no sabes por dónde empezar o quieres saber cómo te afecta, escríbenos y lo vemos juntos.
Fuentes oficiales y de referencia: Orden HAC/1028/2026 (BOE, 5 de octubre de 2026), Real Decreto 238/2026, de 25 de marzo, Real Decreto 1007/2023 y Real Decreto-ley 15/2025.